Hàng quý phải nộp những gì cho cơ quan thuế? Các loại Tờ khai và Báo cáo phải nộp theo quý cho cơ quan thuế là gì? Thời hạn nộp các loại báo cáo thuế hàng quý như nào? Kế toán Thiên Ưng sẽ giải đáp các vướng mắc đó của các bạn.
I. Tờ khai thuế GTGT phải nộp theo quý:
Chi tiết về việc xác định DN kê khai thuế GTGT theo Qúy hay theo Tháng các bạn xem tại đây nhé:
Cách xác định kê khai thuế GTGT theo quý
1. Hồ sơ khai thuế GTGT quý áp dụng phương pháp khấu trừ thuế:
- Tờ khai thuế giá trị gia tăng theo mẫu số 01/GTGT ban hành kèm theo Thông tư 89/2026/TT-BTC
Áp dụng với doanh nghiệp tính thuế theo phương pháp khấu trừ có hoạt động sản xuất kinh doanh.
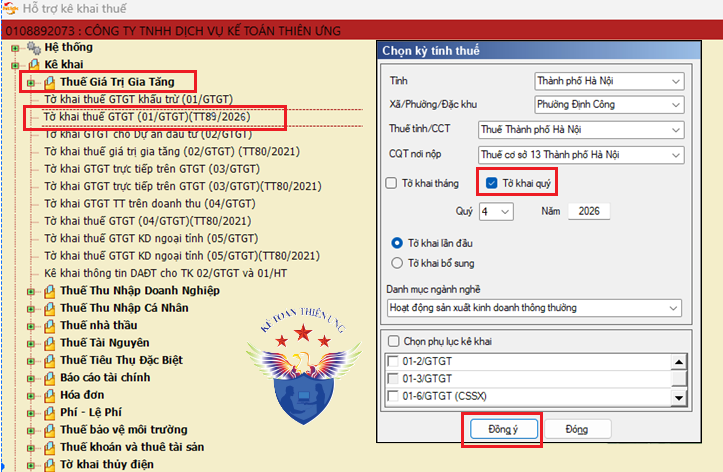
- Phụ lục bảng phân bổ số thuế GTGT phải nộp cho các địa phương nơi được hưởng nguồn thu đối với hoạt động sản xuất thủy điện Mẫu số 01-2/GTGT (ban hành kèm theo Thông tư 89/2026/TT-BTC).
- Phụ lục bảng phân bổ số thuế GTGT phải nộp cho các địa phương nơi được hưởng nguồn thu đối với hoạt động kinh doanh xổ số điện toán Mẫu số 01-3/GTGT (ban hành kèm theo Thông tư 89/2026/TT-BTC).
- Phụ lục bảng phân bổ thuế GTGT phải nộp cho địa phương nơi được hưởng nguồn thu Mẫu số 01-6/GTGT trừ hoạt động sản xuất thủy điện, hoạt động kinh doanh xổ số điện toán (ban hành kèm theo Thông tư 89/2026/TT-BTC).
- Tờ khai thuế GTGT tạm nộp trên doanh thu theo Mẫu 05/GTGT (ban hành kèm theo Thông tư 89/2026/TT-BTC): áp dụng đối với doanh nghiệp tính thuế theo phương pháp khấu trừ có hoạt động xây dựng, chuyển nhượng bất động sản ngoại tỉnh theo từng lần phát sinh hoặc theo tháng/quý theo kỳ tính thuế của người nộp thuế đang áp dụng.
- Tờ khai thuế GTGT theo Mẫu 02/GTGT (ban hành kèm theo Thông tư 89/2026/TT-BTC): áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có dự án đầu tư thuộc diện được hoàn thuế.
2. Hồ sơ khai thuế GTGT theo quý tính theo phương pháp trực tiếp trên GTGT:
- Tờ khai thuế giá trị gia tăng theo mẫu số 03/GTGT ban hành theo Thông tư 89/2026/TT-BTC.
Áp dụng cho Doanh nghiệp có hoạt động mua bán, chế tác vàng bạc, đá quý tính thuế theo phương pháp trực tiếp trên GTGT và thực hiện kê khai theo tháng/quý.
3. Hồ sơ khai thuế GTGT theo quý tính theo phương pháp trực tiếp trên doanh thu:
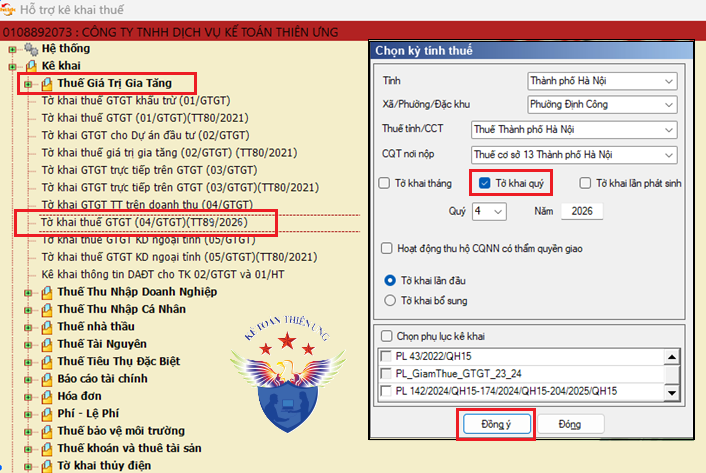
- Tờ khai thuế GTGT mẫu số 04/GTGT ban hành kèm theo Thông tư số 89/2026/TT-BTC.
Áp dụng cho Doanh nghiệp áp dụng phương pháp tính thuế trực tiếp trên doanh thu, dù doanh nghiệp thực hiện kê khai thuế GTGT theo tháng hoặc quý hoặc theo từng lần phát sinh thì đều phải nộp.
Chi tiết về việc kê khai thuế GTGT các bạn xem tại đây nhé:
Hướng dẫn cách kê khai thuế Giá trị gia tăng
4. Hồ sơ khai thuế GTGT đối với hộ kinh doanh
Căn cứ theo Nghị định 141/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh
1. Khai thuế, tính thuế giá trị gia tăng, thuế thu nhập cá nhân
a) Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định có mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 1 TỶ đồng trở xuống thì hộ kinh doanh, cá nhân kinh doanh thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo.
Trường hợp hộ kinh doanh, cá nhân kinh doanh phát sinh doanh thu thực tế trên 1 TỶ đồng trong năm thì thực hiện khai thuế, nộp thuế kể từ quý phát sinh doanh thu trên 1 TỶ đồng. Số thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp xác định theo quy định tại Điều 3, Điều 4 Nghị định này;
b) Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định có mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ trên 1 TỶ đồng bao gồm cả doanh thu đã được tổ chức, cá nhân khấu trừ, khai thay, nộp thay thì tính thuế giá trị gia tăng, thuế thu nhập cá nhân theo quy định tại Điều 3, Điều 4 Nghị định này. Việc kê khai, nộp thuế thực hiện theo quy định tại Điều 10 Nghị định này.
Trường hợp hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, Hệ thống thông tin quản lý thuế tự động tạo lập tờ khai thuế để hỗ trợ hộ kinh doanh, cá nhân kinh doanh trong việc khai thuế, tính thuế giá trị gia tăng, thuế thu nhập cá nhân trên cơ sở dữ liệu hóa đơn điện tử, cơ sở dữ liệu quản lý thuế và các nguồn cơ sở dữ liệu khác mà cơ quan thuế có được từ cơ quan nhà nước khác, tổ chức, cá nhân cung cấp. Việc hỗ trợ của cơ quan thuế không thay thế trách nhiệm khai thuế và xác định số thuế phải nộp của hộ kinh doanh, cá nhân kinh doanh. Hộ kinh doanh, cá nhân kinh doanh chịu trách nhiệm trước pháp luật về tính trung thực, chính xác của hồ sơ khai thuế.
Căn cứ theo điều 10 của Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh
Khai thuế, nộp thuế giá trị gia tăng, thuế thu nhập cá nhân đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 TỶ đồng
- Khai thuế, nộp thuế giá trị gia tăng
+ Trường hợp có doanh thu năm từ 50 tỷ đồng trở xuống thực hiện khai thuế, nộp thuế giá trị gia tăng theo quý;
+ Trường hợp có doanh thu năm trên 50 tỷ đồng thực hiện khai thuế, nộp thuế giá trị gia tăng theo tháng.
- Khai thuế, nộp thuế thu nhập cá nhân
+ Hộ kinh doanh, cá nhân kinh doanh lựa chọn nộp thuế thu nhập cá nhân theo phương pháp thuế suất nhân (x) doanh thu tính thuế thực hiện khai, nộp thuế thu nhập cá nhân theo quý cùng thời hạn khai, nộp thuế giá trị gia tăng;
+ Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) thuế suất thực hiện khai tạm nộp thuế thu nhập cá nhân theo tháng, quý trên cùng hồ sơ khai thuế giá trị gia tăng. Số thuế thu nhập cá nhân tạm nộp bằng thuế suất nhân (x) doanh thu tính thuế của tháng, quý và khai quyết toán thuế thu nhập cá nhân theo năm. Trường hợp số thuế thu nhập cá nhân đã tạm nộp ít hơn số thuế đã khai tạm nộp, số thuế tạm nộp ít hơn số thuế phải nộp khi quyết toán thì hộ kinh doanh, cá nhân kinh doanh thực hiện nộp bổ sung và không phải tính tiền chậm nộp. Trường hợp số thuế thu nhập cá nhân tạm nộp nhiều hơn số thuế phải nộp khi quyết toán thì thực hiện thủ tục xử lý tiền thuế nộp thừa theo quy định tại Điều 12 Nghị định này.
Đối với hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo phương pháp thuế suất nhân (x) với doanh thu tính thuế => Hồ sơ khai thuế giá trị gia tăng, thuế thu nhập cá nhân và các loại thuế khác là Tờ khai theo Mẫu số 01/CNKD - Tờ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh ban hành kèm theo Thông tư 18/2026/TT-BTC có hiệu lực từ ngày 05/03/2026.
Đối với hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) với thuế suất => Hồ sơ khai thuế giá trị gia tăng, thuế thu nhập cá nhân và các loại thuế khác trong năm là Tờ khai theo Mẫu số 01/CNKD - Tờ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh ban hành kèm theo Thông tư 18/2026/TT-BTC có hiệu lực từ ngày 05/03/2026.
II. Tờ khai thuế TNCN phải nộp theo quý:
Căn cứ Điểm a Khoản 1 Điều 22 của Thông tư 89/2026/TT-BTC
Điều 22. Khai thuế thu nhập cá nhân
1. Khai thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công:
a) Tổ chức, cá nhân trả thu nhập thực hiện khai theo quý và quyết toán năm như sau:
a.1) Trường hợp khai theo quý: Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công thực hiện khai số thuế thu nhập cá nhân đã khấu trừ của cá nhân nhận thu nhập theo quý;
a.2) Trường hợp khai quyết toán năm:
a.2.1) Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm quyết toán thuế và quyết toán thay cho các cá nhân có ủy quyền cho tổ chức, cá nhân trả thu nhập quyết toán thuế, không phân biệt có phát sinh khấu trừ thuế hay không phát sinh khấu trừ thuế;
a.2.2) Trường hợp cá nhân là người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới do tổ chức cũ thực hiện sáp nhập, hợp nhất, chia, tách, chuyển đổi loại hình doanh nghiệp hoặc tổ chức cũ và tổ chức mới trong cùng một hệ thống thì tổ chức mới có trách nhiệm quyết toán thay theo ủy quyền của cá nhân đối với cả phần thu nhập do tổ chức cũ chi trả và thu lại chứng từ khấu trừ thuế thu nhập cá nhân do tổ chức cũ đã cấp cho người lao động (nếu có).
|
Hồ sơ khai thuế TNCN theo quý của tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với tiền lương, tiền công
- Tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với thu nhập từ tiền lương, tiền công khai thuế theo Tờ khai thuế thu nhập cá nhân Mẫu số 05/KK-TNCN (ban hành kèm theo Thông tư số 89/2026/TT-BTC).
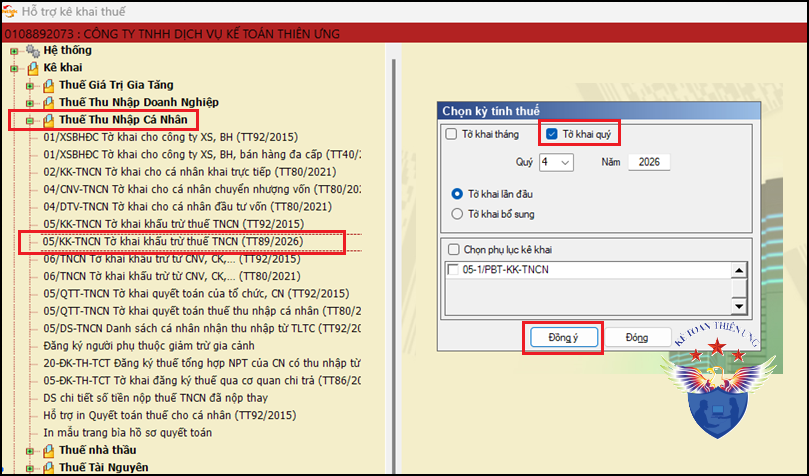
- Phụ lục Bảng xác định số thuế thu nhập cá nhân phải nộp đối với thu nhập từ tiền lương, tiền công và trúng thưởng (trường hợp khai tập trung số thuế đã khấu trừ) Mẫu 05-1/PBT-KK-TNCN (ban hành kèm theo Thông tư số 89/2026/TT-BTC)
|
Theo Khoản 2 Điều 1 Nghị định 91/2022/NĐ-CP có hiệu lực kể từ ngày 30/10/2022 Bổ sung điểm e vào khoản 3 Điều 7 của Nghị định số 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế
“e) Người khai thuế thu nhập cá nhân là tổ chức, cá nhân trả thu nhập thuộc trường hợp khai thuế thu nhập cá nhân theo tháng, quý mà trong tháng quý đó không phát sinh việc khấu trừ thuế thu nhập cá nhân của đối tượng nhận thu nhập.”
|
|
|
Chi tiết về việc xác định DN kê khai thuế TNCN theo Qúy hay theo Tháng, cách kê khai các bạn xem tại đây nhé:
Hướng dẫn kê khai thuế thu nhập cá nhân
Chú ý:
- Nếu DN bạn có sử dụng Chứng từ khấu trừ thuế TNCN thì hàng quý phải làm báo cáo sử dụng chứng từ khấu trừ thuế TNCN nhé. Chi tiết về quy định, cách lập Báo cáo ..
Các bạn xem tại đây nhé: Quy định về chứng từ khấu trừ thuế TNCN
Hồ sơ đối với tổ chức khấu trừ thuế, khai thay, nộp thay thuế đối với hoạt động đại lý bán đúng giá bảo hiểm, xổ số, bán hàng đa cấp; hoạt động môi giới
-
Mẫu 01/XSBHDCMG-CNKD (ban hành kèm theo Thông tư số 89/2026/TT-BTC) - Tờ khai thuế (áp dụng đối với tổ chức khấu trừ thuế, khai thay, nộp thay thuế đối với hoạt động đại lý bán đúng giá bảo hiểm, xổ số, bán hàng đa cấp, hoạt động môi giới; doanh nghiệp bảo hiểm trả phí tích lũy bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác)
-
Mẫu 01/BK-XSBHDCMG (ban hành kèm theo Thông tư số 89/2026/TT-BTC) - Phụ lục bảng kê chi tiết cá nhân có phát sinh doanh thu từ hoạt động đại lý xổ số, đại lý bảo hiểm, tiền phí tích lũy bảo hiểm nhân thọ bảo hiểm không bắt buộc khác, bán hàng đa cấp, hoạt động môi giới (Kèm theo Tờ khai 01/ XSBHDCMG-CNKD kê khai vào hồ sơ khai thuế của kỳ tháng/quý cuối cùng trong năm tính thuế)
Hồ sơ khai thuế TNCN theo quý đối với cá nhân có thu nhập từ tiền lương, tiền công trực tiếp khai thuế với cơ quan thuế
-
Mẫu 02/KK-TNCN (ban hành kèm theo Thông tư số 89/2026/TT-BTC) - Tờ khai thuế thu nhập cá nhân (áp dụng đối với cá nhân cư trú và cá nhân không cư trú có thu nhập từ tiền lương, tiền công khai thuế trực tiếp với cơ quan thuế)
Hồ sơ khai thuế tháng/quý của tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với các khoản thu nhập từ cổ phiếu thưởng cho người lao động, cổ phiếu ESOP
-
Mẫu 06/TNCN (ban hành kèm theo Thông tư số 89/2026/TT-BTC) - Tờ khai thuế (Áp dụng đối với tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với thu nhập của cá nhân cư trú và cá nhân không cư trú bao gồm: từ đầu tư vốn, từ chuyển nhượng chứng khoán, từ nhận cổ phiếu thưởng của người lao động và cổ phiếu ESOP, từ bản quyền, từ nhượng quyền thương mại, từ trúng thưởng, từ chuyển nhượng tên miền quốc gia Việt Nam “.vn”, từ chuyển nhượng kết quả giảm phát thải nhà kính, tín chỉ các bon, từ chuyển nhượng tài sản số; thu nhập từ kinh doanh của cá nhân không cư trú; tổ chức, cá nhân nhận chuyển nhượng vốn của cá nhân không cư trú).
-
Mẫu 06-2/BK-TNCN (ban hành kèm theo Thông tư số 89/2026/TT-BTC) - Phụ lục bảng kê chi tiết cá nhân có thu nhập từ cổ phiếu thưởng, cổ phiếu ESOP trong năm tính thuế (Kèm theo Tờ khai mẫu số 06/TNCN kê khai vào hồ sơ khai thuế của tháng/quý cuối cùng trong năm tính thuế hoặc tháng/quý phát sinh việc chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động).
Khai thuế đối với thu nhập từ kinh doanh của cá nhân không cư trú
- Với Tổ chức, cá nhân trả thu nhập khấu trừ thuế
-
Mẫu 06/TNCN (ban hành kèm theo Thông tư số 89/2026/TT-BTC) - Tờ khai thuế (Áp dụng đối với tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với thu nhập của cá nhân cư trú và cá nhân không cư trú bao gồm: từ đầu tư vốn, từ chuyển nhượng chứng khoán, từ nhận cổ phiếu thưởng của người lao động và cổ phiếu ESOP, từ bản quyền, từ nhượng quyền thương mại, từ trúng thưởng, từ chuyển nhượng tên miền quốc gia Việt Nam “.vn”, từ chuyển nhượng kết quả giảm phát thải nhà kính, tín chỉ các bon, từ chuyển nhượng tài sản số; thu nhập từ kinh doanh của cá nhân không cư trú; tổ chức, cá nhân nhận chuyển nhượng vốn của cá nhân không cư trú).
-
Mẫu 06-1/BK-TNCN (ban hành kèm theo Thông tư số 89/2026/TT-BTC) - Phụ lục bảng kê chi tiết cá nhân có thu nhập trong năm tính thuế (Kèm theo Tờ khai mẫu số 06/TNCN kê khai vào hồ sơ khai thuế của tháng/quý cuối cùng trong năm tính thuế hoặc tháng/quý phát sinh việc chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động).
- Với Cá nhân trực tiếp khai với cơ quan thuế
-
Mẫu 04/NNG-TNCN (ban hành kèm theo Thông tư số 89/2026/TT-BTC) - Tờ khai thuế (Áp dụng đối với cá nhân trực tiếp khai thuế đối với thu nhập từ: kinh doanh của cá nhân không cư trú, đầu tư vốn, bản quyền, nhượng quyền thương mại, trúng thưởng, chuyển nhượng tên miền quốc gia Việt Nam “.vn”, chuyển nhượng kết quả giảm phát thải nhà kính, tín chỉ các bon, chuyển nhượng tài sản số).
-------------------------------------------------------------------------------------
3. Tính tiền thuế TNDN tạm nộp quý:
Hàng quý, doanh nghiệp thực hiện tạm nộp thuế thu nhập doanh nghiệp của quý đó, chậm nhất là vào ngày 30 của tháng đầu quý tiếp theo quý phát sinh nghĩa vụ thuế. Doanh nghiệp chỉ cần nộp số thuế tạm tính chứ không phải nộp tờ khai thuế.
Đối với thuế thu nhập doanh nghiệp thì tạm nộp theo quý, thời hạn nộp thuế chậm nhất là ngày 30 của tháng đầu quý sau.
Như vậy: Hàng quý DN không phải nộp Tờ khai thuế TNDN tạm tính nữa -> Mà sẽ tự tính để tạm nộp số tiền thuế TNDN.
Thuế suất nộp thuế TNDN tạm nộp cũng sẽ áp dụng mức thuế suất là 20%, 17%, 15% quy định tại Luật Thuế thu nhập doanh nghiệp 2025 và Nghị định 320/2025/NĐ-CP
Nhưng chú ý: Nếu số tạm nộp trong năm mà thấp hơn số thuế TNDN phải nộp theo Quyết toán từ 20% trở lên thì sẽ bị phạt chậm nộp tiền thuế đó nhé
Chi tiết các bạn xem tại đây: Cách tính thuế TNDN tạm tính quý
----------------------------------------------------------------------------------
4. Thời hạn nộp các báo cáo thuế hàng quý
- Chậm nhất là ngày thứ 30 (ba mươi) của quý tiếp theo quý phát sinh nghĩa vụ thuế.
VD: Các bạn nộp Tờ khai thuế GTGT quý 3/2026 thì hạn chậm nhất là ngày 30/10/2026.
- Chú ý: Hạn nộp Tờ khai cũng là hạn nộp Tiền thuế (nếu có nhé)
Chú ý: Vì hiện tại tất cả các DN đều có thể nộp Các Tờ khai, báo cáo trên qua mạng (Tức là có nộp bất cứ lúc nào) nên các bạn phải đúng thời hạn trên nhé.
- Thời hạn nộp hồ sơ khai thuế, nộp thuế đối với Hộ kinh doanh
(theo khoản 3 điều 8 của Nghị định 68/2026/NĐ-CP)
-
Trường hợp khai thuế theo quý thì thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo;
-
Trường hợp khai thuế theo tháng thì thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế trừ trường hợp khai thuế theo quy định tại khoản 1 Điều 18 Nghị định này;
Xem thêm: Lịch nộp các loại báo cáo thuế quý năm
---------------------------------------------------------------------------
Kế toán Thiên Ưng Chúc các bạn làm tốt công việc kế toán!